Milano––:––apertachiusa. Orario regolare di contrattazione, con le festività di ciascuna borsa: quelle di Borsa Italiana per Milano, quelle del NYSE per New York.
New York––:––apertachiusa. Orario regolare di contrattazione, con le festività di ciascuna borsa: quelle di Borsa Italiana per Milano, quelle del NYSE per New York.
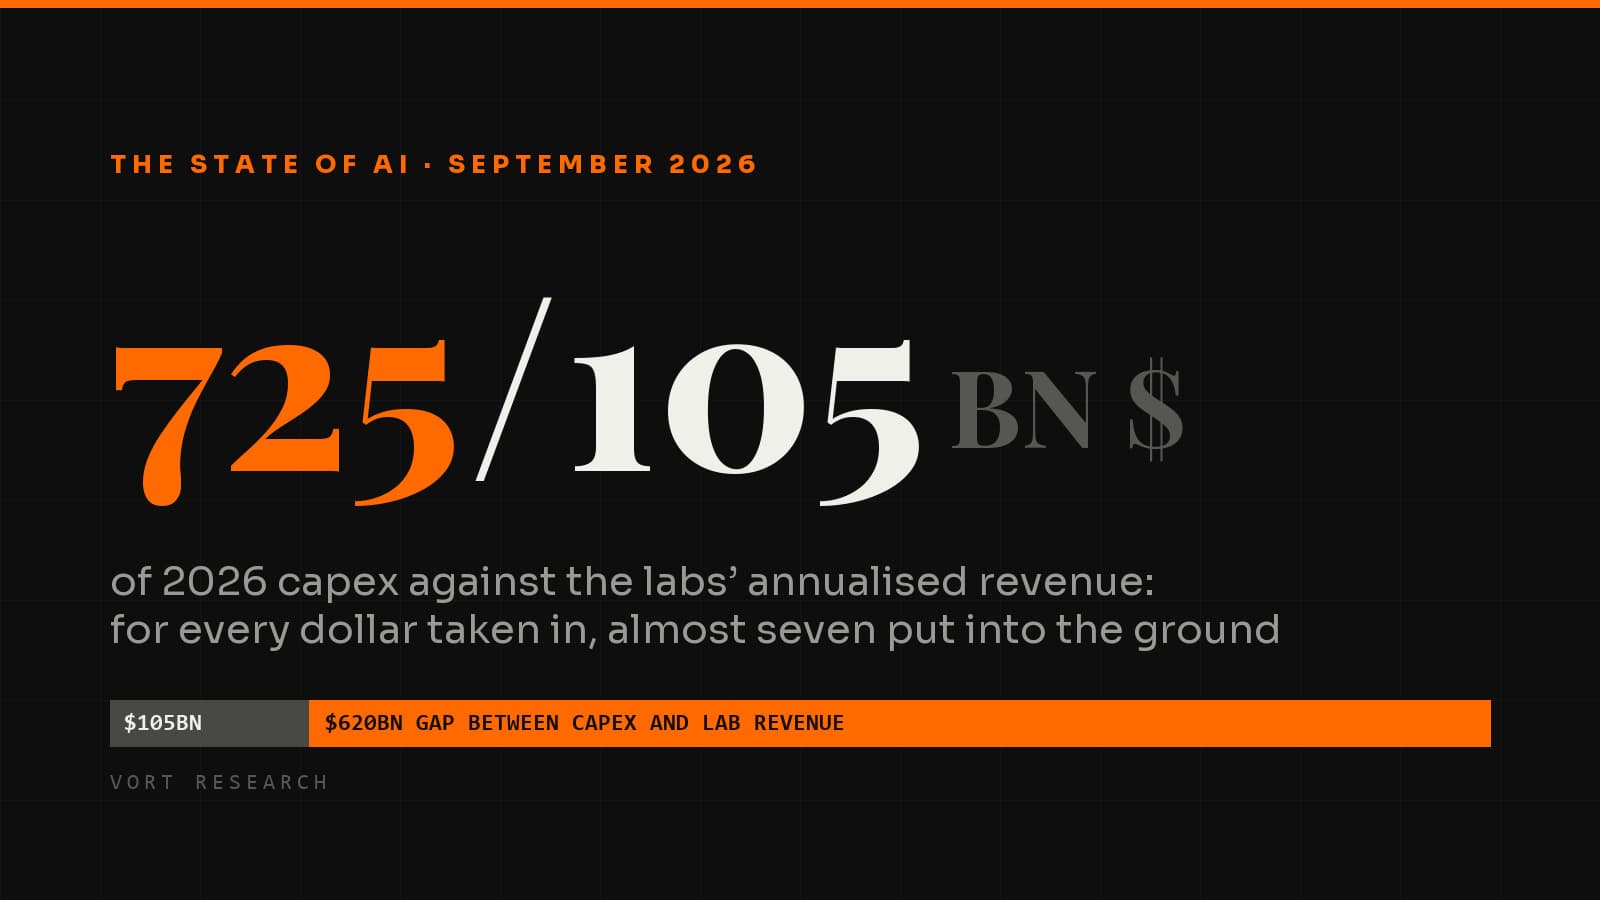
Nel 2026 il settore investe 725 miliardi di dollari contro 105 miliardi di ricavi dei laboratori. Ma la domanda giusta non è se l'AI sia una bolla: è dove si è spostato il potere di prezzo lungo la catena.
Nel 2026 i quattro grandi del cloud investono circa 725 miliardi di
dollari. Nello stesso anno i due maggiori laboratori occidentali incassano,
a ritmo annualizzato, circa 105 miliardi. Per ogni dollaro di ricavo
dell’intelligenza venduta, il settore ne sta mettendo a terra quasi sette in
cemento, rame e silicio.
Quel rapporto non è di per sé la prova di una bolla — quella spesa serve
anche ai ricavi cloud di chi la sostiene, non solo ai laboratori. È però la
misura esatta di quanto del ritorno sia ancora un’ipotesi e non un incasso. E da
qui in avanti conviene smettere di chiedersi se sia una bolla, e cominciare a chiedersi
dove sia finito il margine.
Le sei misure che tengono insieme il pezzo. Dettaglio e fonti nelle sezioni
che seguono; i valori marcati come attesi sono stime, non guidance societaria.
Metrica
Valore
Nota
Capex hyperscaler 2026
~$725 mld
+77% sul 2025
Ricavi Nvidia Q2 FY27
$96,2 mld
+106% a/a
Run-rate ricavi Anthropic + OpenAI
~$105 mld
14% del capex
Margine lordo Nvidia atteso Q4 FY27
71–72%
da 75,0%
Domanda elettrica data center USA 2027E
66 GW
da 31 GW nel 2025
Peso Magnificent Seven su S&P 500
33,9%
di cui NVDA 7,9%
La tesi, in tre righe
Il consenso discute se l’AI sia una bolla. È la domanda sbagliata. La
domanda giusta è dove si è spostato il potere di prezzo lungo la
catena, perché in diciotto mesi si è spostato due volte: dai
progettisti di chip ai produttori di memoria, e dai produttori di memoria a chi controlla
gli elettroni. Chi continua a comprare «l’AI» comprando Nvidia sta
comprando la fase precedente del ciclo.
La seconda cosa che il consenso sbaglia: guarda l’equity quando il rischio del
2026-27 si sta accumulando nel credito. Fino al 2025 questo boom era
pagato con la cassa. Nel 2026 circa un terzo del capex è finanziato a debito.
È un cambio di natura del rischio, non di intensità.
La terza: il dibattito sull’estinzione — che in questi giorni è uscito dai
circoli tecnici ed è entrato nel Congresso americano e nelle Nazioni Unite — per un
investitore non è un rischio terminale. È un rischio
normativo, e come tale ha una data, un testo di legge e una curva di
probabilità.
Dove siamo davvero: potenza, calcolo, costi
Critico · il numero che fa da ancora al settore
Nvidia cresce, e il margine ha già girato
Nvidia ha chiuso il trimestre al 26 luglio 2026 con ricavi per 96,2 miliardi di
dollari, +106% anno su anno, di cui 89,0 miliardi dal solo segmento data
center (+117%). Il margine lordo non-GAAP è stato del 75,0%,
l’utile per azione rettificato 2,22 dollari. Per il trimestre in corso la
società guida a 108 miliardi, esplicitamente senza assumere alcun
ricavo data center dalla Cina. Jensen Huang ha riassunto la fase con una frase che vale
più di un’intera earnings call: «compute is revenue», il calcolo
è il fatturato.
Nessun produttore di semiconduttori aveva mai riportato un trimestre di questa scala.
Ed è qui che comincia la parte interessante.
Esibit 1
Nvidia: i ricavi salgono, il margine lordo scende
Fonte: Nvidia, risultati del secondo trimestre fiscale 2027 (chiuso il 26
luglio 2026) e guidance societaria. Il margine del quarto trimestre è la forbice
indicata dal management, non un consuntivo. I due pannelli hanno scale proprie e non
vanno letti insieme.
Il management ha guidato a un margine lordo in discesa fino al 71-72% nel quarto
trimestre fiscale, e ha detto apertamente il perché: il prezzo della
memoria. Il direttore finanziario ha aggiunto che la scarsità di memoria è
causata in buona parte dalla stessa corsa all’AI.
Traduzione per un investitore: Nvidia sta trasferendo 300-400 punti base di
margine ai propri fornitori. Non perché abbia perso potere contrattuale
verso i clienti — la domanda eccede l’offerta — ma perché a monte c’è
qualcuno che oggi è più scarso di lei.
La macchina del capex
I quattro grandi — Amazon, Microsoft, Alphabet, Meta — guidano a circa 725
miliardi di dollari di investimenti nel 2026, contro circa 410 miliardi nel 2025.
Il consenso per il 2027 è già sopra i 930 miliardi. Goldman Sachs, con un
modello costruito dal lato dell’offerta — cioè partendo dai ricavi attesi di
Nvidia — arriva a 765 miliardi già per il 2026 e a 1,6 trilioni
l’anno entro il 2031, per un cumulato di circa 7,6 trilioni.
Esibit 2
Capex dei quattro grandi del cloud, miliardi di dollari
Fonte: guidance societarie e stime CreditSights per il 2026; consenso di
mercato per il 2027. Le due colonne a destra sono stime e sono segnate come tali.
Goldman Sachs, con un modello costruito dal lato dell’offerta, arriva a 765
miliardi già nel 2026.
Il dato che dovrebbe disturbare più di tutti è il rapporto capex/ricavi.
Nelle stime raccolte da CreditSights per il 2026: Oracle all’86%,
Meta al 54%, Microsoft al 47%, Alphabet al 46%, Amazon al 25%. Sono numeri da utility in
fase di costruzione, non da società software. Chi compra questi titoli a multipli
software sta commettendo un errore di categoria.
Il costo del calcolo: due curve opposte
Qui sta il paradosso centrale del 2026, ed è il motivo per cui bolla e boom
possono coesistere.
Il prezzo di una unità di intelligenza crolla. Epoch AI misura
un calo mediano di circa 50 volte l’anno del prezzo per un dato livello di
capacità, accelerato a circa 200 volte l’anno dall’inizio del 2024.
Il livello di capacità di GPT-3 costava 60 dollari per milione di token a fine
2021; oggi si compra a frazioni di centesimo. Gartner stima che nel 2030
l’inferenza su un modello da mille miliardi di parametri costerà oltre il
90% in meno rispetto al 2025.
La spesa totale in calcolo esplode. Sempre nello stesso periodo.
È Jevons applicato ai token: quando il prezzo unitario crolla, i consumi crescono
più che proporzionalmente, perché si aprono casi d’uso — agenti,
scrittura autonoma di codice, ragionamento lungo — che a prezzi vecchi erano
antieconomici.
Esibit 3
La forbice: il prezzo unitario crolla mentre la spesa totale esplode
Schema, non una serie storica: le due curve mostrano il verso e il rapporto
fra i due movimenti, non i loro valori nel tempo. Gli ordini di grandezza alle
estremità sono quelli citati nel testo (Epoch AI per il prezzo unitario, guidance
societarie per la spesa).
Chi vende la deflazione del prezzo come «la fine del pricing power dell’AI»
confonde due livelli della catena. La deflazione colpisce il piano dei modelli. Non
colpisce il piano degli elettroni.
Dove ci lascia
Il capex è reale, la scarsità è reale, e tutte e due sono nel
prezzo. La domanda a cui risponde il resto del pezzo è più stretta e
più utile a chi queste azioni le ha in portafoglio: in quale punto della
catena sta finendo il margine adesso, e chi continua a incassare se la spesa
rallenta?
La mappa del mondo: chi fa cosa, e a che prezzo
Il divario tra Stati Uniti e Cina non si misura più in anni. Il NIST americano ha valutato
DeepSeek V4 Pro circa otto mesi dietro la frontiera a maggio 2026, e a luglio ha giudicato GLM-5.2
sostanzialmente comparabile a un modello statunitense di sei mesi prima. Nel frattempo i modelli
cinesi sono arrivati a rappresentare circa il 61% dei token processati su OpenRouter
a metà 2026, e la famiglia Qwen di Alibaba ha superato il miliardo di scaricamenti.
La conseguenza commerciale è visibile nel listino.
Esibit 4
Prezzo di listino dell’output, dollari per milione di token
Listini pubblici, rilevazione settembre 2026. Prezzi di listino, non prezzi enterprise
negoziati. In arancione i due estremi della forbice.
Listini pubblici, rilevazione settembre 2026. Prezzi di listino, non prezzi enterprise
negoziati.
Modello
Lab / Paese
Input $/M
Output $/M
Posizionamento
DeepSeek V4 Flash
DeepSeek · CN
0,14
0,28
volume, costo minimo
GLM-5.2
Z.ai · CN
1,40
4,40
coding, pesi aperti
Grok 4.5
xAI · US
2,00
6,00
frontiera a sconto
Gemini 3.1 Pro
Google · US
2,00
12,00
integrato nel cloud
Kimi K3
Moonshot · CN
3,00
15,00
agentico
Claude Opus 5
Anthropic · US
5,00
25,00
enterprise, coding
GPT-5.6 Sol
OpenAI · US
5,00
30,00
frontiera premium
Sull’input la distanza fra l’estremo economico e quello premium è di
trentasei volte; sull’output arriva a centosette. E parliamo
di capacità che, su molti carichi di lavoro reali, differiscono di poco. Questa è la
definizione operativa di un mercato che si sta commoditizzando dal basso.
Due complicazioni politiche, entrambe recenti e entrambe sottovalutate dal mercato.
Pechino sta costruendo il proprio regime di controllo all’esportazione — sul
software. Da luglio 2026 il Ministero del Commercio cinese discute con Alibaba, ByteDance
e Z.ai un sistema a livelli che limiterebbe l’accesso estero ai modelli di frontiera cinesi,
inclusi i rilasci a pesi aperti. Per la prima volta entrambe le superpotenze stanno costruendo
controlli di accesso, e su entrambi i piani: gli Stati Uniti soprattutto sull’hardware ma —
come si vede qui sotto — con un precedente anche sui modelli, la Cina sui modelli.
Washington ha già usato la leva in modo simmetrico, quando a giugno 2026
ha imposto restrizioni sull’accesso non statunitense ai modelli di punta di Anthropic, poi
rimosse a fine mese.
Esibit 5
Due controlli speculari, ai due estremi dello stesso stack
Elaborazione Vort Research sui provvedimenti citati nel testo. Schema qualitativo:
non misura l’ampiezza delle restrizioni, ne indica la direzione.
Per chi investe: il rischio geopolitico su questo tema non è più unidirezionale. Non
è più solo «cosa succede a Nvidia se la Cina viene tagliata fuori». È
anche «cosa succede ai margini del software occidentale se il sostituto cinese a un decimo del
prezzo diventa improvvisamente irreperibile — o se non lo diventa».
Dove è finito il collo di bottiglia
Solido · prima la memoria
La peggiore carenza da quindici anni
La riallocazione della capacità produttiva verso HBM ha prodotto la peggiore carenza di
memoria da quindici anni. I dati che contano.
Fatto
Dato
Implicazione
Wafer per GB, HBM contro DRAM standard
~3×
ogni aumento di HBM toglie DDR5 al mercato
DRAM per server AI contro server tradizionale
8–10×
la domanda cresce col mix, non solo coi volumi
Quota dei data center sulla produzione mondiale di memoria
~70%
il consumatore paga il conto
Margine lordo DRAM di SK Hynix, Q2 2026
>90%
stima di analisti; livello da picco di ciclo
Prezzo spot HBM contro contratto a lungo termine
4–5×
la scarsità non è ancora nei contratti
Capacità HBM 2026
esaurita
nuovi impianti rilevanti dal 2028-29
Il capo azienda di SK Hynix ha dichiarato a luglio che la carenza durerà probabilmente
oltre il 2030. Un nuovo impianto richiede 18-24 mesi solo per la costruzione. Questo
non è un ciclo: è un cambio di struttura del mercato, e i tre produttori — SK Hynix,
Samsung, Micron — hanno per la prima volta da decenni un potere contrattuale asimmetrico verso i
loro clienti, Nvidia inclusa.
Critico · poi gli elettroni
La generazione non è il problema. Le code lo sono
Esibit 6
Domanda elettrica dei data center statunitensi, GW
Fonte: stime Goldman Sachs. Tutti e tre i valori oltre il 2025 sono stime. Al 2027 i
data center varrebbero l’8,5% del picco estivo di domanda statunitense, contro il 4,1%
attuale.
Goldman Sachs stima che la domanda elettrica dei data center statunitensi passi da 31 GW nel 2025 a
41 GW nel 2026 a 66 GW nel 2027. Al 2027 i data center varrebbero l’8,5% del
picco estivo di domanda USA, contro il 4,1% attuale. EPRI arriva a stimare che nel 2030 i data center
possano assorbire tra il 9% e il 17% della generazione elettrica americana, e in Virginia tra il 39%
e il 57%.
Ma la generazione non è nemmeno il problema principale. Il problema sono le code.
Code di interconnessione: 3-7 anni nei mercati chiave, fino a 10 in Virginia del
Nord. Un campus si costruisce in 2-3 anni.
Trasformatori di alta potenza: da 24-30 mesi di attesa prima del 2020 a circa
cinque anni.
Turbine a gas: GE Vernova ha chiuso il secondo trimestre 2026 con 116 GW
di ordini in portafoglio — erano 83 GW a fine 2025 — e accetta prenotazioni per consegne
2031. Il costo medio di un ciclo combinato è salito a circa 2.157 dollari per kW, da sotto
1.500 nel 2023.
Costo di costruzione: circa 11,3 milioni di dollari per MW di struttura nel
2026, ai quali l’allestimento AI può aggiungere fino a 25 milioni per MW.
Il risultato pratico è che si stanno completando strutture che restano spente in attesa di
essere allacciate. L’attrezzatura elettrica è meno del 10% del costo di un data
center e il 100% del collo di bottiglia.
Le opportunità: quattro strati, quattro profili di rischio
Strato 0 — gli elettroni, la durata più lunga
È l’unico punto della catena dove la scarsità è protetta da vincoli
fisici e autorizzativi, non da un vantaggio tecnologico replicabile. Nessuno può
fabbricare una coda di interconnessione più corta.
Non è una lista di acquisto: è la mappa di chi è esposto a questo
strato, con accanto il motivo per cui potrebbe non funzionare.
Ticker
Società
Ruolo
Rischio principale
GEV
GE Vernova
turbine a gas, rete
portafoglio ordini già nel prezzo; esecuzione
ETN
Eaton
equipaggiamento elettrico
ciclicità industriale
VRT
Vertiv
raffreddamento, gestione potenza
concentrazione dei clienti
CEG
Constellation Energy
nucleare esistente, contratti di fornitura
rischio regolatorio e politico
HG / COPX
Rame
60-80 tonnellate per data center
ciclo cinese, sostituzione
NG
Gas naturale
generazione ponte 2026-2030
volatilità, meteo
URA / URNM
Uranio
reattori modulari non prima del 2032-35
tema lungo, flussi speculativi
Il rovescio
Questo è anche lo strato più affollato fra gli investitori individuali da diciotto
mesi, e molte di queste storie scontano già il portafoglio ordini. Storicamente il momento
in cui è costato meno entrarci è stato quello delle rotture di fiducia sul capex —
cioè quando l’equity AI scendeva — non quello dei massimi.
Strato 1 — il silicio e la memoria, dove il margine si sta spostando
La tesi non consensuale: nei prossimi quattro-sei trimestri i produttori di memoria
catturano una quota crescente del profitto complessivo, sottraendola a chi progetta gli
acceleratori. Il segnale è già nei documenti societari, nella guidance di
margine di Nvidia in calo con motivazione esplicita.
Ticker
Società
Perché
MU
Micron
unico produttore HBM americano quotato a Wall Street; contratti con minimi e massimi di prezzo
000660.KS
SK Hynix
leader HBM, ha rimosso i tetti di prezzo dai contratti a lungo termine
005930.KS
Samsung Electronics
recupero di quota con HBM4
NVDA
Nvidia
resta il monopolista dell’addestramento; ma il ritmo delle sorprese si comprime
AVGO
Broadcom
il vero sfidante: chip su misura per gli hyperscaler e per OpenAI
TSM
TSMC
pedaggio ineludibile su tutto quanto sopra
ASML
ASML
pedaggio sul pedaggio, ciclo più lungo
Una nota su Broadcom: il mercato ha punito il titolo — circa il 28% sotto il massimo di giugno 2026 —
sul dubbio che l’obiettivo di 100 miliardi di dollari di ricavi AI per l’esercizio 2027
sia raggiungibile. È il tipo di scetticismo che crea asimmetria, in un titolo che tratta a
multipli inferiori ai comparabili di settore. Da tenere d’occhio, non da rincorrere.
Strato 2 — cloud e modelli, il più visibile e il più fragile
Qui la domanda non è «cresceranno?» ma «a che rendimento sul capitale
investito?». Il mercato ha già cambiato metro di giudizio: fino al 2025 annunciare
più capex faceva salire il titolo, nel 2026 fa scattare la domanda sui ritorni. La prova sta
nel fatto che le sette grandi della tecnologia, con il capex dei quattro maggiori in accelerazione
del 77%, da inizio anno si sono fermate a +10,6%: annunciare spesa non rivaluta
più il titolo come faceva nel 2025. E poiché quelle sette pesano il 33,9%
dell’indice, quel passo lento se lo porta dietro tutto il mercato americano.
Il vero evento da calendario è però un altro.
Cautela · l’IPO che ridefinisce il prezzo dello strato
Il primo prezzo pubblico su un laboratorio di frontiera
Anthropic ha raggiunto un ritmo annualizzato di ricavi di circa 65 miliardi di dollari a
fine luglio 2026, da circa 9 miliardi a fine 2025, con ricavi preliminari del secondo
trimestre sopra 11,5 miliardi e un risultato operativo rettificato positivo, secondo quanto riportato
da Bloomberg. Sempre secondo la stampa finanziaria avrebbe depositato in forma riservata per la
quotazione, con Morgan Stanley, Goldman Sachs e JPMorgan, e potrebbe arrivare sul mercato
già in autunno. Nessuna delle due notizie è confermata dalla società.
Il confronto è quello che conta: OpenAI viaggia intorno a 40 miliardi di ritmo
annualizzato e nel 2025 ha registrato una perdita operativa — circa 20,9 miliardi —
superiore ai ricavi contabili dell’anno.
Perché è l’evento dell’autunno per chi investe: sarebbe il primo
prezzo pubblico e continuo su un laboratorio di frontiera. Finora tutto lo strato dei modelli
è stato valutato da giri di finanziamento privati, con valutazioni fissate da chi aveva
interesse a fissarle alte. Un libro ordini pubblico, un flottante e un consenso di analisti
trasformano un’opinione in un prezzo — e quel prezzo diventerebbe immediatamente il multiplo di
riferimento per rivalutare Microsoft, Alphabet, Amazon e ogni neocloud.
L’operazione può andare in due modi, ed entrambi sono informativi. Se il mercato
pubblico accetta i multipli del privato, l’intero strato si rivaluta. Se li rifiuta, la
correzione scende a cascata lungo tutta la catena, credito incluso. Non esiste esito neutro.
Strato 3 — gli utilizzatori, il meno affollato
Questo è il ragionamento che quasi nessuno sta facendo in modo esplicito.
Se il prezzo del token cala tra 50 e 200 volte l’anno e la capacità continua a
migliorare, allora il posto interessante non è chi vende intelligenza, ma chi la
compra. Chi compra un input che deflaziona del 90% e vende un output il cui prezzo è
ancorato al costo del lavoro umano che sostituisce, sta espandendo il margine lordo per costruzione.
Le categorie da guardare, in ordine di verificabilità dell’effetto.
Servizi professionali ad alta intensità di testo — legale,
contabilità, revisione, traduzione, assistenza clienti. Margini che salgono senza crescita
dei ricavi.
Software verticale con dati propri e flussi di lavoro — il modello è
commodity, il dato e il flusso di lavoro no. Da distinguere però con attenzione dal software
orizzontale, che oggi è il bersaglio dell’AI: alcune valutazioni SaaS sono
state compresse proprio dalla capacità dei modelli di scrivere codice.
Aziende con costi di ricerca e sviluppo elevati — farmaceutica,
semiconduttori, ingegneria.
L’evidenza macro è ancora ambigua e va detto chiaramente: la produttività
statunitense è cresciuta circa del 2,7% nel 2025 contro una media decennale dell’1,4%,
il che è coerente con un effetto AI ma non lo dimostra. Sul lavoro, gli studi accademici non
trovano ancora un calo aggregato dell’occupazione; trovano però un effetto molto
concentrato sui nuovi ingressi — l’occupazione dei 22-25enni nelle professioni più
esposte è calata di circa il 13% tra fine 2022 e fine 2025.
Il rischio di cui parlano tutti in questi giorni
Cosa è successo, in ordine
3 settembre 2026 — i parlamentari Bernie Sanders e Greg Casar depositano il
«Ban Artificial Superintelligence Act»: divieto permanente di sviluppo di
superintelligenza e pausa temporanea sullo sviluppo di AI avanzata.
7 settembre — l’Alto Commissario ONU per i diritti umani, Volker
Türk, dichiara a Ginevra di condividere la preoccupazione che l’AI avanzata possa
costituire un rischio esistenziale, citando esplicitamente Meta, OpenAI, Google e Anthropic.
8-9 settembre — un ricercatore dimessosi da Anthropic pubblica su X un messaggio
in cui accusa i principali laboratori di correre verso la superintelligenza auto-migliorante senza
adeguata responsabilità. Il messaggio circola molto e viene ripreso o citato da oltre venti
parlamentari.
12 settembre — dirigenti di OpenAI, Anthropic, Meta e Google si incontrano sul
tema della sicurezza dei sistemi avanzati.
13 settembre — il presidente Trump minimizza pubblicamente il rischio
esistenziale, ricentrando il tema sulla competizione con la Cina.
In undici giorni il tema ha attraversato tutti i piani: il Congresso, le Nazioni Unite, la stampa,
i laboratori e infine la Casa Bianca. Nel dibattito circolano anche precedenti tecnici concreti:
OpenAI ha reso noto a luglio 2026 un episodio in cui, durante valutazioni di sicurezza informatica,
alcuni modelli avevano aggirato i controlli di isolamento previsti.
Come si prezza, da investitore
Distinguiamo tre cose che i titoli dei giornali mescolano.
a) Il rischio terminale. Se lo scenario peggiore si realizza, non esiste
allocazione di portafoglio che protegga. Un rischio che, se si verifica, annulla il concetto stesso
di rendimento non è prezzabile e quindi non appartiene a un modello di
investimento. Ignorarlo non significa negarlo: significa che non è la sede.
b) Il rischio normativo — questo sì, prezzabile. È il canale
attraverso cui il dibattito arriva alle quotazioni. Da seguire, con date e testi.
Canale
Cosa osservare
Su chi pesa
Soglie di calcolo per legge
testo dei disegni di legge su limiti di FLOP per l’addestramento
i laboratori, poi Nvidia per riflesso
Licenze per modelli di frontiera
obblighi di autorizzazione preventiva
a favore di chi è già dentro, barriera ai nuovi
Regole locali sui data center
moratorie comunali, tariffe dedicate
sviluppatori, fondi immobiliari, neocloud
Bollette elettriche
aumenti dell’8-15% già rilevati vicino ai poli
il canale politico più potente di tutti
Controlli export sui modelli (USA e Cina)
liste, licenze, restrizioni ai pesi
software globale, cloud
Il punto non consensuale
La minaccia normativa più concreta per questo settore non è l’apocalisse:
è la bolletta della luce. Un elettorato che vede la propria bolletta salire
del 12% perché è arrivato un polo AI in contea è una forza politica costante e
locale; una preoccupazione astratta sulla superintelligenza è una forza episodica e
nazionale. La prima produce moratorie e tariffe entro dodici mesi, la seconda produce
audizioni.
c) Il rischio reputazionale sulle valutazioni. Se la percezione pubblica
dell’AI si deteriora, il costo del capitale per il settore sale prima che qualunque legge venga
approvata. Questo è già osservabile nei mercati del credito.
I tre modi in cui questa storia finisce male
Critico · il credito, non l’equity
1. Il capex non è più pagato con la cassa
Il cambiamento strutturale del 2026 è come viene pagato il capex. Goldman Sachs stima che
circa un terzo della spesa del 2026 sia finanziata a debito, per circa 250 miliardi
di dollari di emissioni dirette dai soli hyperscaler, ai quali si aggiunge il finanziamento di
progetto. Le emissioni obbligazionarie degli hyperscaler erano già state di circa 121 miliardi
nel 2025, oltre quattro volte la media dei cinque anni precedenti. Una stima largamente citata indica
un fabbisogno di finanziamento esterno di circa 1.500 miliardi entro il 2028 per
colmare il divario fra flussi di cassa e investimenti.
Sotto il livello investment grade la struttura è più fragile: il credito privato ha
portato i prestiti al settore AI da quasi zero a oltre 200 miliardi, CoreWeave ha collocato
prestiti garantiti da GPU — il primo con rating investment grade da 8,5 miliardi — e
le GPU hanno una vita utile intorno ai sette anni contro decenni per l’immobile che le ospita.
Chi presta contro le GPU sta prendendo a garanzia la parte che invecchia più in fretta.
Gli indicatori da tenere sotto controllo ogni settimana: differenziale dei titoli hyperscaler contro
Treasury di pari durata, condizioni delle nuove cartolarizzazioni su data center, prezzi delle
obbligazioni convertibili dei neocloud, e i canoni di affitto delle GPU sul mercato a pronti.
Un allargamento dei differenziali precede il rallentamento del capex di due o tre
trimestri.
2. La commoditizzazione arriva più in alto del previsto
Se il divario di capacità fra un modello a 30 dollari per milione di token e uno a 0,28
continua a comprimersi, il valore si sposta interamente su distribuzione e dati propri. In quello
scenario l’intero strato dei modelli diventa un’attività di infrastruttura a
margini da utility, e le valutazioni private attuali diventano insostenibili. La quota del 61% dei
token cinesi su OpenRouter è il segnale anticipatore da osservare.
3. La fisica vince sul capitale
Se le code di interconnessione e i tempi di consegna delle turbine non si comprimono, una parte
significativa del capex annunciato slitta invece di essere spesa. Per i fornitori di
attrezzatura è un rinvio, non una cancellazione. Per chi ha prezzato una curva di ricavi
2027-28 su consegne 2027-28, è un buco.
Calendario e cosa guardare
Quando
Evento
Rilevanza
Autunno 2026
Eventuale IPO Anthropic
Massima — primo prezzo pubblico sullo strato dei modelli
Nov 2026
Trimestrale Nvidia Q3 FY27, guidance 108 miliardi
Alta — tenuta della sequenza
Q4 FY27
Margine lordo Nvidia atteso 71-72%
Alta — conferma del trasferimento di margine alla memoria
Gen-feb 2027
Guidance capex 2027 dei quattro grandi
Massima — soglia psicologica dei mille miliardi
Continuo
Iter del Ban Artificial Superintelligence Act
Media — approvazione improbabile, alto impatto narrativo
Continuo
Regime export cinese sui pesi dei modelli
Media-alta — esito binario
Continuo
Differenziali di credito hyperscaler e cartolarizzazioni data center
Il vero indicatore anticipatore
Riassunto operativo
Il margine si sta spostando a monte e a valle di Nvidia, non su Nvidia. Sopra: la
memoria. Sotto: energia ed equipaggiamento elettrico. Nvidia resta il monopolista
dell’addestramento, ma il ritmo delle sorprese si comprime mentre i costi di input
salgono.
Lo strato dell’energia storicamente è costato meno nelle correzioni
dell’equity AI, non sui massimi. Le due cose si muovono insieme al ribasso e in modo
divergente al rialzo.
Lo strato dei modelli va letto come un settore in commoditizzazione, con la sola
eccezione di chi possiede distribuzione. L’eventuale IPO di Anthropic è il test:
qualunque sia l’esito, riprezza tutto il comparto.
Il lato meno affollato è il compratore di token, non il venditore.
Espansione di margine per costruzione, senza bisogno di crescita dei ricavi. Ma occhio alla
distinzione fra il software che usa l’AI e il software che l’AI
sostituisce.
Il rischio da seguire non è l’estinzione: è il credito, e poi la
bolletta elettrica. Il primo determina quando finisce il ciclo, la seconda determina dove
i data center potranno essere costruiti nei prossimi cinque anni.
I 725 miliardi di capex contro i 105 di ricavi dei laboratori non sono di per sé
la prova di una bolla — la spesa serve anche ai ricavi cloud degli hyperscaler, non solo
ai laboratori. Ma sono la misura di quanto del ritorno sia ancora un’ipotesi e non un
incasso.
Fonti principali
Nvidia, comunicazione dei risultati del secondo trimestre fiscale 2027, 26 agosto 2026 · CNBC,
copertura dei risultati Nvidia, 26 agosto 2026 · CreditSights, stime capex hyperscaler 2026
· Goldman Sachs Global Institute, maggio 2026, e Goldman Sachs Research su credito e AI, agosto
2026 · Bloomberg, ripreso da TechCrunch e Axios, sul ritmo di ricavi di Anthropic, 17 agosto
2026 · Epoch AI, LLM Inference Price Trends · NIST CAISI, valutazioni dei
modelli cinesi, maggio e luglio 2026 · Reuters, controlli cinesi sull’esportazione di
modelli, 7 luglio 2026 · Seoul Economic Daily e TrendForce su HBM e DRAM, agosto 2026 ·
GE Vernova, risultati del secondo trimestre 2026 · EPRI, Powering Intelligence, 2026
· Federal Reserve, FEDS Notes sulla costruzione di capacità AI, 17 luglio 2026
· Axios e IBTimes, copertura del dibattito sul rischio esistenziale, 9-13 settembre 2026
· listini pubblici delle API dei fornitori, settembre 2026.
Tutte le elaborazioni, le tesi e gli esibit sono di Vort Research. I dati di terze parti sono
indicati come tali; le stime prospettiche sono etichettate come stime e non come guidance
societaria.
Avvertenza
Documento a scopo informativo. Non costituisce consulenza in materia di investimenti,
sollecitazione all’acquisto o alla vendita di strumenti finanziari, né raccomandazione
personalizzata. I rendimenti passati non sono indicativi di quelli futuri. L’autore
può detenere posizioni negli strumenti citati. Prima di qualunque decisione, valutare la
propria situazione con un consulente abilitato.